Domain mufj.de kaufen?
Wir ziehen mit dem Projekt
mufj.de um.
Sind Sie am Kauf der Domain
mufj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mufj.de kaufen?
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Wie funktioniert die Überweisung von Geld von einer Bank auf ein anderes Konto?
Um Geld von einer Bank auf ein anderes Konto zu überweisen, muss der Absender die Kontodaten des Empfängers angeben. Die Bank des Absenders überweist dann den gewünschten Betrag elektronisch an die Bank des Empfängers. Der Empfänger erhält das Geld auf seinem Konto gutgeschrieben. **


Ähnliche Suchbegriffe für Altersvorsorge
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
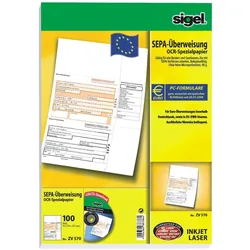
Sigel, Formular, ÜberweisungDas Produkt "Überweisung" von Sigel ist ein Formular, das speziell für die Erstellung von SEPA-Überweisungen konzipiert wurde. Es ermöglicht eine einfache und effiziente Übertragung von Geldbeträgen in andere EU- und EWR-Staaten. Die Formulare sind so gestaltet, dass sie bequem am PC ausgefüllt und anschliessend mit einem Drucker ausgedruckt werden können. Sie sind für die Nutzung bei allen Banken und Sparkassen geeignet und bieten eine benutzerfreundliche Lösung für die Abwicklung von Überweisungen. Die ultra-feine Microperforation sorgt dafür, dass die Formulare leicht abgetrennt werden können, was eine saubere und präzise Handhabung gewährleistet. Mit einem Papiergewicht von 90 g/m2 sind die Formulare robust und für den Einsatz in InkJet- und Laser-Druckern optimiert. - Geeignet für Überweisungen in alle EU-/EWR-Staaten - Kompatibel mit allen Banken und Sparkassen - Ultra-feine Microperforation für einfaches Abtrennen - Optimiert für InkJet- und Laser-Drucker mit 90 g/m2.337,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie übermittelt eine Bank Geld von einer Überweisung zur anderen Bank?
Eine Bank übermittelt Geld von einer Überweisung zur anderen Bank in der Regel über das sogenannte Clearing-System. Dabei werden die Überweisungsdaten elektronisch zwischen den beteiligten Banken ausgetauscht und das Geld wird von einem Bankkonto auf das andere transferiert. Dieser Prozess erfolgt in der Regel innerhalb eines Tages, kann aber je nach den beteiligten Banken und Ländern variieren. **
-
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
-
Ist es ein Fehler meiner Bank, dass trotz Zahlung mit PIN kein Geld vom Konto abgebucht wurde?
Es ist möglich, dass es ein Fehler seitens der Bank gab, der dazu führte, dass kein Geld von Ihrem Konto abgebucht wurde, obwohl Sie Ihre PIN eingegeben haben. Es könnte sich um ein technisches Problem handeln, das von der Bank behoben werden muss. Es ist ratsam, sich direkt an Ihre Bank zu wenden, um das Problem zu klären und eine Lösung zu finden. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **

Wie kann man langfristige finanzielle Sicherheit und Stabilität in verschiedenen Lebensbereichen wie persönliche Finanzen, Altersvorsorge und Investitionen erreichen?
Um langfristige finanzielle Sicherheit zu erreichen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben zu kontrollieren und Schulden abzubauen. Darüber hinaus ist es ratsam, frühzeitig mit der Altersvorsorge zu beginnen, sei es durch eine betriebliche Altersvorsorge, private Rentenversicherung oder andere Anlageformen. Zudem ist es wichtig, in verschiedene Anlageklassen zu investieren, um das Risiko zu streuen und langfristig von Wertsteigerungen zu profitieren. Schließlich ist es ratsam, sich regelmäßig über Finanzthemen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die finanzielle Stabilität langfristig zu gewährleisten. **
Welche Altersvorsorge für Beamte?
Welche Altersvorsorge für Beamte ist die beste Option? Es gibt verschiedene Möglichkeiten, wie Beamte für ihren Ruhestand vorsorgen können. Dazu gehören die gesetzliche Rentenversicherung, die Beamtenversorgung, private Rentenversicherungen oder auch betriebliche Altersvorsorge. Jede dieser Optionen hat ihre Vor- und Nachteile, daher ist es wichtig, sich eingehend über die verschiedenen Möglichkeiten zu informieren und individuell die passende Altersvorsorge zu wählen. Zudem sollte man auch die steuerlichen Aspekte und die finanzielle Situation im Blick behalten, um die bestmögliche Altersvorsorge für Beamte zu finden. **
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Wie funktioniert die Überweisung von Geld von einer Bank auf ein anderes Konto?
Um Geld von einer Bank auf ein anderes Konto zu überweisen, muss der Absender die Kontodaten des Empfängers angeben. Die Bank des Absenders überweist dann den gewünschten Betrag elektronisch an die Bank des Empfängers. Der Empfänger erhält das Geld auf seinem Konto gutgeschrieben. **
-
Wie übermittelt eine Bank Geld von einer Überweisung zur anderen Bank?
Eine Bank übermittelt Geld von einer Überweisung zur anderen Bank in der Regel über das sogenannte Clearing-System. Dabei werden die Überweisungsdaten elektronisch zwischen den beteiligten Banken ausgetauscht und das Geld wird von einem Bankkonto auf das andere transferiert. Dieser Prozess erfolgt in der Regel innerhalb eines Tages, kann aber je nach den beteiligten Banken und Ländern variieren. **
-
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Altersvorsorge
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, ÜberweisungDas Produkt "Überweisung" von Sigel ist ein Formular, das speziell für die Erstellung von SEPA-Überweisungen konzipiert wurde. Es ermöglicht eine einfache und effiziente Übertragung von Geldbeträgen in andere EU- und EWR-Staaten. Die Formulare sind so gestaltet, dass sie bequem am PC ausgefüllt und anschliessend mit einem Drucker ausgedruckt werden können. Sie sind für die Nutzung bei allen Banken und Sparkassen geeignet und bieten eine benutzerfreundliche Lösung für die Abwicklung von Überweisungen. Die ultra-feine Microperforation sorgt dafür, dass die Formulare leicht abgetrennt werden können, was eine saubere und präzise Handhabung gewährleistet. Mit einem Papiergewicht von 90 g/m2 sind die Formulare robust und für den Einsatz in InkJet- und Laser-Druckern optimiert. - Geeignet für Überweisungen in alle EU-/EWR-Staaten - Kompatibel mit allen Banken und Sparkassen - Ultra-feine Microperforation für einfaches Abtrennen - Optimiert für InkJet- und Laser-Drucker mit 90 g/m2.337,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist es ein Fehler meiner Bank, dass trotz Zahlung mit PIN kein Geld vom Konto abgebucht wurde?
Es ist möglich, dass es ein Fehler seitens der Bank gab, der dazu führte, dass kein Geld von Ihrem Konto abgebucht wurde, obwohl Sie Ihre PIN eingegeben haben. Es könnte sich um ein technisches Problem handeln, das von der Bank behoben werden muss. Es ist ratsam, sich direkt an Ihre Bank zu wenden, um das Problem zu klären und eine Lösung zu finden. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
-
Wie kann man langfristige finanzielle Sicherheit und Stabilität in verschiedenen Lebensbereichen wie persönliche Finanzen, Altersvorsorge und Investitionen erreichen?
Um langfristige finanzielle Sicherheit zu erreichen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben zu kontrollieren und Schulden abzubauen. Darüber hinaus ist es ratsam, frühzeitig mit der Altersvorsorge zu beginnen, sei es durch eine betriebliche Altersvorsorge, private Rentenversicherung oder andere Anlageformen. Zudem ist es wichtig, in verschiedene Anlageklassen zu investieren, um das Risiko zu streuen und langfristig von Wertsteigerungen zu profitieren. Schließlich ist es ratsam, sich regelmäßig über Finanzthemen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die finanzielle Stabilität langfristig zu gewährleisten. **
-
Welche Altersvorsorge für Beamte?
Welche Altersvorsorge für Beamte ist die beste Option? Es gibt verschiedene Möglichkeiten, wie Beamte für ihren Ruhestand vorsorgen können. Dazu gehören die gesetzliche Rentenversicherung, die Beamtenversorgung, private Rentenversicherungen oder auch betriebliche Altersvorsorge. Jede dieser Optionen hat ihre Vor- und Nachteile, daher ist es wichtig, sich eingehend über die verschiedenen Möglichkeiten zu informieren und individuell die passende Altersvorsorge zu wählen. Zudem sollte man auch die steuerlichen Aspekte und die finanzielle Situation im Blick behalten, um die bestmögliche Altersvorsorge für Beamte zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.