Domain mufj.de kaufen?
Wir ziehen mit dem Projekt
mufj.de um.
Sind Sie am Kauf der Domain
mufj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mufj.de kaufen?
Wie funktioniert die Überweisung von Geld von einer Bank auf ein anderes Konto?
Um Geld von einer Bank auf ein anderes Konto zu überweisen, muss der Absender die Kontodaten des Empfängers angeben. Die Bank des Absenders überweist dann den gewünschten Betrag elektronisch an die Bank des Empfängers. Der Empfänger erhält das Geld auf seinem Konto gutgeschrieben. **
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **


Ähnliche Suchbegriffe für FinTech
Top-Angebote
Produkte zum Begriff FinTech:
-
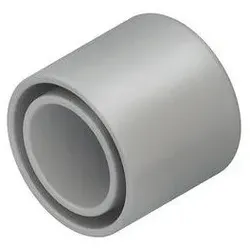
Fintech Endtülle für Rohr 63mm lichtgrauEndtülle, mit gleich langem Innen- und Aussenschenkel, zum Aufstecken auf Elektroinstallationsrohre nach DIN EN 60423 / IEC 423 und andere Rohre mit gleichen Aussendurchmessern, zum Schutz der Kabel beim Auslass / Kabelzug, halogenhaltig. In persönlichen Gefährdungsbereichen ist die Endtülle anzubringen. Abmessungen (ca. Maße) für Rohr-Ø : 63 mm Einsatztemperaturbereich : 0° bis 50°C Farbton : silbergrau RAL : 7001 (ähnlich) Werkstoff : Polyvinylchlorid, weich (PVC, weich)7,12 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
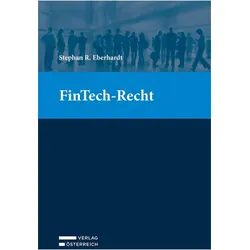
FinTech-Recht, Fachbücher von Stephan R. EberhardtDas Handbuch "FinTech-Recht" bietet einen umfassenden Leitfaden für alle, die sich mit den rechtlichen Aspekten der Finanztechnologien auseinandersetzen. Verfasst von Dr. Stephan R. Eberhardt, einem erfahrenen Rechtsanwalt, behandelt das Buch die wesentlichen Rechtsfragen in diesem dynamischen Bereich. Es vermittelt tiefgreifende Einsichten in die Grundlagen und die rechtlichen Regelungsbereiche des FinTech-Sektors. Aktuelle Entwicklungen werden detailliert analysiert, einschliesslich Themen wie Zahlungsverkehr, Tokenisierung, Krypto-Assets, Schwarmfinanzierung und Plattformwirtschaft. Darüber hinaus werden wichtige Aspekte wie Datenschutz, IT-Regulatorik und gewerblicher Rechtsschutz behandelt. Mit wertvollen Praxistipps und Hinweisen ist dieses Buch ein unverzichtbares Nachschlagewerk für alle Akteure der FinTech-Branche.115,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hat die Finanztechnologie (FinTech) die Art und Weise, wie Menschen Geld verwalten und investieren, verändert?
FinTech hat den Zugang zu Finanzdienstleistungen erleichtert, indem es mobile Zahlungsmethoden und Online-Banking eingeführt hat. Es hat auch den Prozess des Investierens demokratisiert, indem es niedrigere Gebühren und einfachere Plattformen für den Handel bietet. Darüber hinaus hat FinTech Innovationen wie Kryptowährungen und Robo-Advisor hervorgebracht, die traditionelle Anlageformen ergänzen. **
-
Wie übermittelt eine Bank Geld von einer Überweisung zur anderen Bank?
Eine Bank übermittelt Geld von einer Überweisung zur anderen Bank in der Regel über das sogenannte Clearing-System. Dabei werden die Überweisungsdaten elektronisch zwischen den beteiligten Banken ausgetauscht und das Geld wird von einem Bankkonto auf das andere transferiert. Dieser Prozess erfolgt in der Regel innerhalb eines Tages, kann aber je nach den beteiligten Banken und Ländern variieren. **
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
Ist es ein Fehler meiner Bank, dass trotz Zahlung mit PIN kein Geld vom Konto abgebucht wurde?
Es ist möglich, dass es ein Fehler seitens der Bank gab, der dazu führte, dass kein Geld von Ihrem Konto abgebucht wurde, obwohl Sie Ihre PIN eingegeben haben. Es könnte sich um ein technisches Problem handeln, das von der Bank behoben werden muss. Es ist ratsam, sich direkt an Ihre Bank zu wenden, um das Problem zu klären und eine Lösung zu finden. **
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
Top-Angebote
Produkte zum Begriff FinTech:
-
Geld I Kredit I Bank, Fachbücher von Alexander KolrusDas Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten sowie Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschliessend beantwortbar zu sein oder bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw. der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fintech Endtülle für Rohr 63mm lichtgrauEndtülle, mit gleich langem Innen- und Aussenschenkel, zum Aufstecken auf Elektroinstallationsrohre nach DIN EN 60423 / IEC 423 und andere Rohre mit gleichen Aussendurchmessern, zum Schutz der Kabel beim Auslass / Kabelzug, halogenhaltig. In persönlichen Gefährdungsbereichen ist die Endtülle anzubringen. Abmessungen (ca. Maße) für Rohr-Ø : 63 mm Einsatztemperaturbereich : 0° bis 50°C Farbton : silbergrau RAL : 7001 (ähnlich) Werkstoff : Polyvinylchlorid, weich (PVC, weich)7,12 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Überweisung von Geld von einer Bank auf ein anderes Konto?
Um Geld von einer Bank auf ein anderes Konto zu überweisen, muss der Absender die Kontodaten des Empfängers angeben. Die Bank des Absenders überweist dann den gewünschten Betrag elektronisch an die Bank des Empfängers. Der Empfänger erhält das Geld auf seinem Konto gutgeschrieben. **
-
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
-
Wie hat die Finanztechnologie (FinTech) die Art und Weise, wie Menschen Geld verwalten und investieren, verändert?
FinTech hat den Zugang zu Finanzdienstleistungen erleichtert, indem es mobile Zahlungsmethoden und Online-Banking eingeführt hat. Es hat auch den Prozess des Investierens demokratisiert, indem es niedrigere Gebühren und einfachere Plattformen für den Handel bietet. Darüber hinaus hat FinTech Innovationen wie Kryptowährungen und Robo-Advisor hervorgebracht, die traditionelle Anlageformen ergänzen. **
-
Wie übermittelt eine Bank Geld von einer Überweisung zur anderen Bank?
Eine Bank übermittelt Geld von einer Überweisung zur anderen Bank in der Regel über das sogenannte Clearing-System. Dabei werden die Überweisungsdaten elektronisch zwischen den beteiligten Banken ausgetauscht und das Geld wird von einem Bankkonto auf das andere transferiert. Dieser Prozess erfolgt in der Regel innerhalb eines Tages, kann aber je nach den beteiligten Banken und Ländern variieren. **
Ähnliche Suchbegriffe für FinTech
-
FinTech-Recht, Fachbücher von Stephan R. EberhardtDas Handbuch "FinTech-Recht" bietet einen umfassenden Leitfaden für alle, die sich mit den rechtlichen Aspekten der Finanztechnologien auseinandersetzen. Verfasst von Dr. Stephan R. Eberhardt, einem erfahrenen Rechtsanwalt, behandelt das Buch die wesentlichen Rechtsfragen in diesem dynamischen Bereich. Es vermittelt tiefgreifende Einsichten in die Grundlagen und die rechtlichen Regelungsbereiche des FinTech-Sektors. Aktuelle Entwicklungen werden detailliert analysiert, einschliesslich Themen wie Zahlungsverkehr, Tokenisierung, Krypto-Assets, Schwarmfinanzierung und Plattformwirtschaft. Darüber hinaus werden wichtige Aspekte wie Datenschutz, IT-Regulatorik und gewerblicher Rechtsschutz behandelt. Mit wertvollen Praxistipps und Hinweisen ist dieses Buch ein unverzichtbares Nachschlagewerk für alle Akteure der FinTech-Branche.115,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fintech Alu-Klemm-Schelle IK 20 AluminiumKlemmschelle, zur Befestigung von Steckrohren-IEC und Gewinderohren-IEC auf ebener Wand sowie zur Montage auf Montageschiene NHP... mittels Schrägmutter mit Schraube NPB 06. Bitte beachten: Aus Sicherheitsgründen wird empfohlen Überkopfmontagen mit Schraub-Rohrschellen IPA ... durchzuführen. für Steckrohr-IEC : IESR ... AL für Gewinderohr-IEC : IEGR ... AL für Muffenrohr-fm : FM-MR ... AL Abmessungen (ca. Maße) für Rohr-Ø : 20 mm Breite B : 23,7 mm Tiefe T : 18 mm Höhe H : 27,6 mm Höhe Rohrmittelpunkt H1 : 19,8 mm Befestigungslochung : 6,5 x 8,5 mm Oberfläche : stranggepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW-6060 T51,81 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
Ist es ein Fehler meiner Bank, dass trotz Zahlung mit PIN kein Geld vom Konto abgebucht wurde?
Es ist möglich, dass es ein Fehler seitens der Bank gab, der dazu führte, dass kein Geld von Ihrem Konto abgebucht wurde, obwohl Sie Ihre PIN eingegeben haben. Es könnte sich um ein technisches Problem handeln, das von der Bank behoben werden muss. Es ist ratsam, sich direkt an Ihre Bank zu wenden, um das Problem zu klären und eine Lösung zu finden. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.